什麼是一年期定存(CD)?
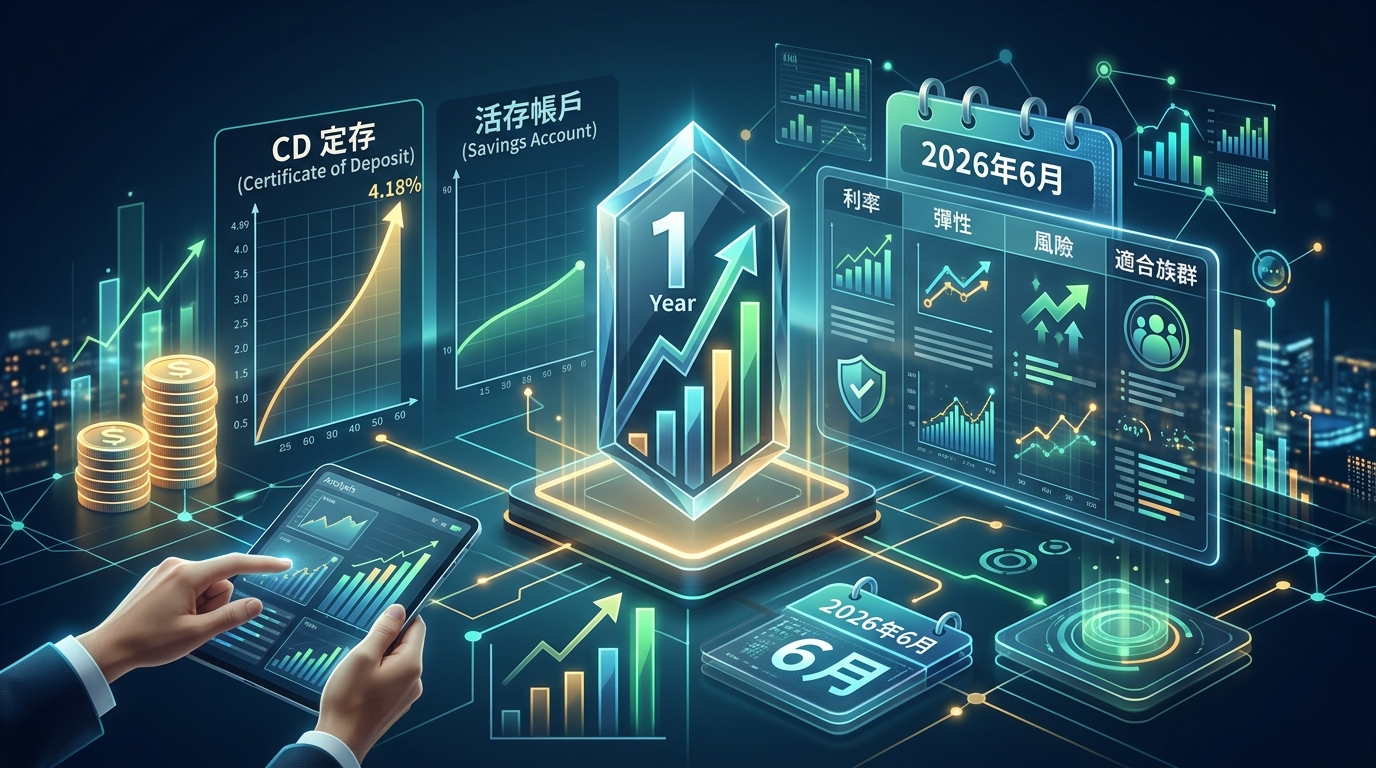
一年期定存(英文:1-Year Certificate of Deposit, CD),是一種讓你將資金固定存放一年的銀行產品。存戶依照協議,存入某個金額直到到期,不提前取出,銀行則支付相對高於活存的固定利率。近期在 2026年6月,Pelican State Credit Union 提供高達年利率 4.18%(APY)的選擇,吸引了不少理財族群關注。
主要比較對象:一年期定存 vs. 活期儲蓄帳戶
在選擇一年期定存時,許多人會拿活期儲蓄帳戶(Savings Account)做對照,因為兩者皆屬低風險儲蓄方式,但在利率、資金使用彈性、用途、風險等方面各有大不同。
比較重點一覽表
| 比較面向 | 一年期定存 CD | 活期儲蓄帳戶 |
|---|---|---|
| 年利率(APY) | 最高約4.18%(2026年6月) | 通常低於1%~2%(視銀行而定) |
| 資金彈性 | 存入後需鎖定一年,提前取出有罰款 | 可隨時提領、存入 |
| 起存金額 | 常見起存門檻為$500或$1,000 | 部分帳戶無最低金額限制 |
| 風險性 | 基本無風險,受FDIC/NCUA保險保障 | 安全度同樣高,亦受保險保障 |
| 用途適合對象 | 短期但能夠暫不動用資金者 | 需隨時調配現金、緊急預備金使用者 |
| 報酬來源 | 固定利息,利率於申購即鎖定 | 利率浮動,會隨市場調整 |
| 提前領出損失 | 常見需付 3~6 個月利息作為罰金 | 無罰金 |
使用情境範例解析
假設你手上有$50,000台幣(或等值美元),近期沒有急迫用錢打算,但又希望比活存多點收益。將這筆錢放在1年期CD,選擇利率4.18%,一年後約可獲得$2,090(本金 × 利率)的利息,比起單純放在活期帳戶只拿$500~$1,000多出不少。
不過,如果你有可能在某個月臨時需要動用這筆資金,例如家中突然有醫療費用需求,提前解約CD將產生利息損失,甚至可能讓部分獲利化為烏有。
以我的理財經驗來說,若是要存緊急預備金,還是建議放在活期儲蓄帳戶比較適合;但如果這筆錢真的「閒得住」,1年期定存利率高且本金安全,就是短期資金穩健增值的好方法。
利率差小時怎麼選?以角色比喻協助判斷
可以將一年期定存想像成「鎖住的保險箱」:把錢放進去一整年,銀行承諾你到期會多給你一筆利息;而活期儲蓄帳戶就類似家裡的抽屜,錢想拿就拿、存就存,但銀行給的利息通常低很多。
如果你像小明,正要出國留學,預計一年後才會需要這筆錢買機票,那麼選擇1年期CD很合適;但像小美,工作季節有變動,有可能臨時需要應急現金,則活期儲蓄帳戶彈性高,更符合她的需求。
熱門一年期CD特色與最低門檻快速整理(2026年6月版)
| 銀行或信合社 | 年利率(APY) | 最低存款要求 | 額外說明 |
|---|---|---|---|
| Pelican State Credit Union | 4.18% | $1,000 | 部分資格需成員資格認證 |
| Bread Financial | 4.15% | $1,500 | 線上開戶方便,無需當地分行 |
| Ally Bank | 4.10% | 無最低存額 | 全數位操作,友善用戶體驗 |
總結:如何挑選最適合你的一年期定存?
一年期CD雖然無法提供馬上動用資金的彈性,但高於市面水準的固定利率與本金保護,讓他成為不少穩健派投資人資金規劃的重要選擇。理想選擇應就自己的資金使用計劃與流動性需求作出平衡:
- 需要資金安全又希望短期有明確利息?CD是好選擇。
- 隨時會用到這筆錢?建議選用高利活儲帳戶。
選擇前建議比價各家年利率、是否方便開戶、最低存款資格,以及是否為正規金融機構,避開不明來源高利陷阱。如果你對理財規劃有興趣,也可持續關注數位資產或其他理財商品,讓資金獲得最佳發展空間。
立即參與數位理財新趨勢,嘗試更多元的金融產品!邀請你加入:
立即開啟你的數位資產旅程
掌握國際金融與數位資產的財富密碼,更多投資指南請看這裡: 2026 年 6 月最佳 1 年期定存(CD)利率整理:高達 4.18% APY 持續提供中
在數位時代極大化你的財富增長潛力,選擇對的平台至關重要。前往全球知名的加密貨幣交易所 OKX,開創你的數位財富版圖: Hello Robot 官方網站