什麼是「財務自由」?從定義到現實的第一步
財務自由這個詞,近年來成為投資圈與生活規劃話題中的熱搜名詞。它與「退休金」、「被動收入」這類詞彙同時出現時,標誌著一種「不必再為錢擔心」的理想人生狀態。不過,每當我第一次碰到這個術語的時候,感覺它既親切又遙遠。經常可以看到這樣的說法:「要財務自由至少要有幾千萬!」但是,到底多少錢才算足夠?財務自由的標準,原來沒有統一答案。
在理論上,財務自由指的是:即使不工作或沒有主動收入,只靠自身的可投資資產(例如股票、債券、定存、基金或不動產租金)所帶來的現金流,也能持續支應自己想要的生活方式。也就是說,不是「資產多寡比賽」,而是「資產能否長期支持你需求」。舉個例子來說,就算有新臺幣5,000萬元,但如果一年要用掉400萬元,與一位一年只需60萬元、卻擁有1,500萬元的人,評比起來後者反而離財務自由更近。
計算財務自由的起點:年支出與「乘以25法則」
為什麼不是每個人都需要幾千萬?重點就在於「年支出」:想要多少錢過生活,就需多少現金流支持。專家與退休理財社群常見的「4%法則」(或稱「安全提領率」),提供了簡便起算方式。
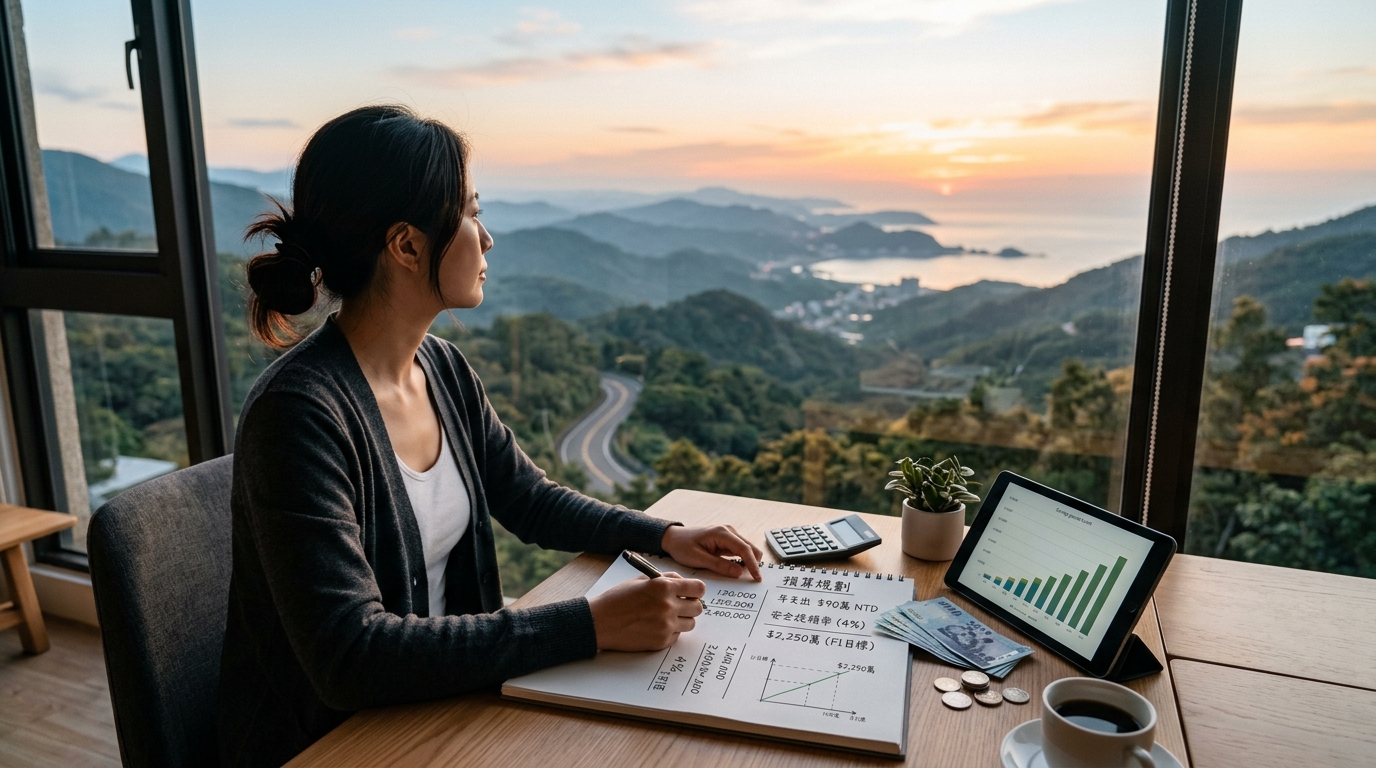
4%法則的核心在於:如果你第一年從總資產中提領4%來支付生活開銷,之後再根據通膨每年微調這個金額,那麼即使未來有市場起伏,理論上有很大機會能支撐長達30年的退休生活。這就是有名的「年支出 × 25」簡化公式。
- 舉例:每年想花 80 萬元,目標資產為 80萬 × 25 = 2,000萬元
但如果計劃更早退休或希望更保守些,可以改用「年支出乘以 30」來設定:「每年花 80 萬,2,400 萬才保守。」這些只是起算標竿,並不能保證百分百有效,但對初學者來說,是非常容易上手的方式。
自住房VS投資資產:不是每筆錢都能讓你財務自由
很多人會誤認「家裡有一間價值兩千萬元的房子」就等於有財務自由。實際上,自住房這種無法隨時變現、沒有產生租金的資產,不能完全算入「能用來支撐生活」的資產。真正重要的是可變現或可產生現金流的部分。例如,股票、債券、定存、基金,或能穩定收到租金的不動產。這也類似學校午餐券只能在學校花,要在家煮飯就沒用——關鍵在於「錢能不能用來買現在需要的東西」。
規劃時,除了基本吃穿住用還要將保險、稅費、預備金等費用納入計算。每戶狀況不同:像是在台北市需要租屋的年輕人,年度支出就可能較住在自宅的中南部家庭高出許多;同樣道理,單身與有子女、需要贍養家人的家庭,生活費更是天差地遠。
「安全提領率」:資產要花幾年、怎麼算才安全?
許多國際研究(如 Morningstar、Vanguard 等機構2026年版最新研究)針對不同退休期與市場環境,提出了安全提領率建議。提領率越高,代表能「花得多」,但資產失敗(用光)的風險也跟著增加。以台灣常見的退休案例:
- 3.9%(約支撐 30 年):年支出 × 25.6
- 3.3%(約支撐 40 年):年支出 × 30.3
如果退休後每年支出90萬元,將有如下資產需求:
| 情境 | 計算方式 | 所需資產 |
|---|---|---|
| 較積極平均(3.9%) | 90萬 × 25.6 | 2,304萬元 |
| 較保守(3.3%) | 90萬 × 30.3 | 2,727萬元 |
補充說明:「成功率」指這個資產與提領速率,根據過去經驗與模擬,有多高機會「不會在退休期用光錢」。但市場永遠不保證走過去路徑,也要自己考慮預期年齡、家族健康史等獨特因素。
財務自由是自己的訂製路線,而非他人「千萬榜單」
在真實規劃路線時,我強烈建議可以逐步列出自己的年度必要與可有可無的支出。例如買保險、房貸、伙食、教育及醫療費用,再加上希望的旅遊休閒基金,然後試著想:哪些是必要?哪些遇到市場下跌時可以調整?
例如:如果能每年從兼職、年金或穩定被動收入獲得 30 萬,則實際需要由投資資產支應的只是「年支出 – 其他收入」。像這樣分開算,才會更貼近個人現實,不用埋頭追逐別人告訴你的神奇數字。
另外請記住,「財務自由」跟「完全不工作」是不同概念。有人希望退休後當志工、接案、教課,這些彈性收入,能大幅減少你對資產池的依賴。比喻來說,有些人打算自給自足種菜、有些人要環遊世界,不同目的當然所需金額不同。
現實提醒:預留現金流與風險備案很重要
提早退休、多年退休生活計畫最大的風險來自「市場順序危機」,也就是:如果初期遇到投資大跌,且剛好開始大量提領,那未來就會更早見底。因此學界越來越多建議,應對這種風險預留安全邊際。
- 將支出分為「必要」與「彈性」部分,市場差時扣減彈性項目(如旅遊、名牌或大筆消費)。
- 設立緊急預備金,應付突發醫療、修繕或家庭支援,減緩市場波動時被迫賣資產套現的壓力。
- 定期調整支出與投資配置,將最適合的提領率當成彈性調整參考,而非教科書公式。
這裡和投資策略一樣:「策略有用,靈活運用更重要。」
結語:財務自由的金額,全寫在你的預算裡
總結來說,「財務自由要多少錢?」,答案其實就是:你的年支出需求,扣除能夠自動產生的其他收入,再用一個合理的提領率估算所需資產。
- 年支出 × 約25~30,是多數人常見的參考值。
- 生活方式與支出彈性,會大大影響所需金額。
- 重點不是「湊一個千萬數字」,而是規劃現金流、比以前更懂自己的生活需求。
定期重新檢查你的開銷、調整投資組合、關注市場狀況,才能讓你的財務自由目標持續貼近生活, 而不是遙不可及的夢想。
想瞭解更多理財投資知識、學習如何運用加密貨幣與數位資產打造靈活財務生活?立即加入 OKX,打造你的智慧投資人生!
掌握國際金融與數位資產的財富密碼,更多投資指南請看這裡: 財務自由的定義與實現條件|流程總覽與分階段理解
在數位時代極大化你的財富增長潛力,選擇對的平台至關重要。前往全球知名的加密貨幣交易所 OKX,開創你的數位財富版圖: Hello Robot 官方網站